
Dar de baja el seguro del coche en Bilbao es un trámite sencillo, pero que conviene hacer bien para no llevarte sustos con recibos, renovaciones automáticas o incluso multas. Ya sea porque vas a vender el coche, cambiar de compañía o dejar de usarlo, hay unos plazos y unas formas concretas de comunicarlo.
En esta guía repasamos paso a paso cómo cancelar la póliza, cuánto margen tienes para avisar a tu aseguradora, qué documentos conviene preparar y qué errores debes evitar. Todo pensado para que la baja quede registrada correctamente y no sigas pagando por un coche que ya no vas a asegurar.
¿Por qué dar de baja el seguro del coche?
Existen varias razones habituales para cancelar el seguro. La más frecuente es la venta o el traspaso del vehículo, pero también es común cambiar de aseguradora al encontrar una oferta mejor, dejar de usar el coche por un traslado o afrontar dificultades económicas que llevan a reducir gastos.
Otros supuestos son el robo del vehículo o el siniestro total tras un accidente, cuando el coche ya no se va a reparar ni reemplazar. En todos estos casos, la clave es seguir el procedimiento adecuado y acreditar el motivo, para que la baja no genere problemas ni a ti ni a la compañía.
Sea cual sea tu caso, lo importante es no actuar por impulso. Antes de cancelar conviene revisar las condiciones de tu póliza, comprobar si hay penalizaciones y tener claro cuándo entra en vigor la nueva cobertura, si vas a cambiar de compañía. Planificarlo con calma te evita quedarte descubierto.
- Venta o traspaso del vehículo a otro propietario
- Cambio a otra aseguradora con mejor oferta
- Traslado a una ciudad donde no necesitas coche
- Siniestro total o robo del vehículo
- Baja definitiva del coche en la DGT
¿Cuál es el plazo para dar de baja el seguro?
El punto más importante es respetar el plazo. Debes comunicar a tu aseguradora tu intención de no renovar con al menos un mes de antelación a la fecha de vencimiento de la póliza. Este margen se fijó a partir del cambio normativo que entró en vigor el 1 de enero de 2016, cuando antes era de dos meses.
Si dejas pasar ese plazo, la compañía no está obligada a tramitar la baja y puede exigirte el pago del siguiente periodo anual, ya que las pólizas se renuevan de forma automática. Por eso conviene apuntar la fecha de renovación y planificar la cancelación con varias semanas de margen, sin dejarlo para el último momento.
Comunica la baja de tu seguro por escrito y con al menos un mes de antelación: es la forma de que quede constancia y de no pagar una renovación que ya no quieres.
¿Cómo comunicar la baja a la aseguradora?
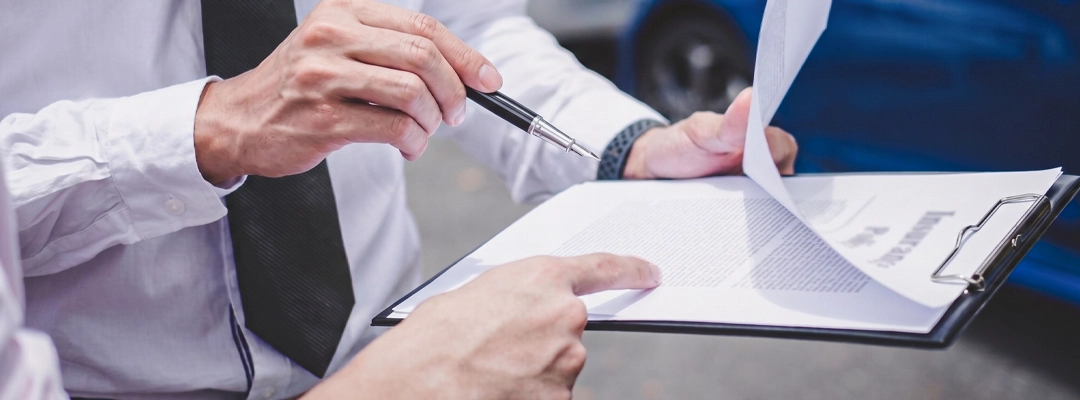
Aunque muchas compañías ya permiten cancelar la póliza por teléfono o desde su área de cliente online, lo más recomendable es hacerlo por escrito. Una carta o un correo dejan constancia de la fecha en que solicitaste la baja, algo muy útil si más adelante surge cualquier discrepancia con la aseguradora.
En la comunicación debes indicar con claridad tus datos completos, el número de póliza, los datos del vehículo y el motivo de la baja. La mayoría de aseguradoras disponen en su web de formularios que facilitan esta solicitud, así que suele bastar con seguir los pasos que te indiquen y guardar el justificante.
Un consejo importante: nunca devuelvas el recibo domiciliado en el banco sin haber avisado antes. Aunque parezca la vía rápida, es la que más problemas genera, porque la compañía puede volver a pasar el cobro y considerar que sigues siendo cliente. Primero se comunica la baja y, solo después, se deja de pagar.
Cómo dar de baja el seguro del coche paso a paso
Localiza la fecha de vencimiento
Revisa tu póliza para saber cuándo se renueva y calcular tu plazo de aviso.
Prepara la comunicación por escrito
Incluye tus datos, el número de póliza, los del vehículo y el motivo de la baja.
Envíala con un mes de antelación
Hazla llegar a la aseguradora dentro del plazo y guarda el justificante de envío.
Confirma la cancelación
Asegúrate de que la compañía te confirma la baja y de que no se cobra la renovación.
¿Qué pasa si dejo de pagar los recibos?
Un error muy extendido es pensar que dejar de pagar el recibo equivale a darse de baja. No es así: la Ley de Contrato de Seguro obliga a comunicar la cancelación de forma correcta, y devolver el recibo sin avisar solo te expone a problemas. La póliza sigue vigente y la deuda, también.
Entre las consecuencias posibles están tener que devolver lo adeudado tras un proceso judicial, acabar en un fichero de morosos o, lo más grave, circular sin seguro y arriesgarte a una multa muy elevada. Puedes ver cómo se gestionan las multas de tráfico para hacerte una idea de lo que está en juego.
Existe además un caso especial: si la aseguradora modifica el precio o las condiciones de la póliza en la renovación, dispones de quince días para rechazar el cambio y cancelar. En ese supuesto puedes darte de baja aunque no hayas avisado con el mes habitual, ejerciendo tu derecho como asegurado.
¿Y si das de baja el coche definitivamente?
Si además de cancelar el seguro vas a retirar el coche de la circulación, el trámite tiene un paso extra. Cuando el vehículo se lleva a un centro autorizado de tratamiento para su achatarramiento, necesitarás el certificado de destrucción que emite el CATV y el justificante de la baja definitiva en la DGT.
Con esos documentos podrás acreditar ante la aseguradora que el coche ya no existe como tal y cerrar la póliza sin discusiones. Es la vía más limpia cuando el vehículo ha llegado al final de su vida útil o tras un siniestro total, y evita que sigas figurando como titular de un seguro que ya no tiene sentido.
Recuerda que la baja definitiva en la DGT y la cancelación del seguro son trámites distintos, aunque relacionados. Dar de baja el coche en Tráfico no anula automáticamente la póliza, así que tendrás que comunicar también a la aseguradora que el vehículo ya no circula para cerrar el contrato del todo.
¿Buscas una alternativa sin papeleo de seguros?
Gestionar altas y bajas de seguros, renovaciones y plazos puede volverse tedioso, sobre todo si cambias de coche con cierta frecuencia. Cada vez más conductores de Bilbao buscan fórmulas que les quiten de encima esa parte administrativa y les permitan centrarse solo en conducir sin preocuparse del papeleo.
El renting es una de ellas: la cuota mensual ya incluye el seguro, el mantenimiento y los impuestos, así que no tienes que contratar ni cancelar pólizas por tu cuenta. Puedes ver cómo funciona el renting en Bilbao, revisar las opciones para particulares y comparar las ofertas disponibles en Bizkaia.